Online Casinos ohne SCHUFA-Auskunft — Was wirklich dahintersteckt
 Verfügbar in DE
Einleitung
Wer nach „Online Casinos ohne SCHUFA-Auskunft“ sucht, glaubt häufig, dass deutsche Spielbanken vor der Anmeldung die Bonität prüfen — ähnlich wie ein Kreditgeber oder Vermieter. Doch das ist ein Irrtum: Kein Online-Casino — weder ein legaler Anbieter mit deutscher Lizenz noch ein Offshore-Betreiber — fragt bei der SCHUFA Holding AG nach Ihrer Kreditwürdigkeit. Die SCHUFA speichert Daten zu Zahlungsstörungen (Kreditkartenverzug, Inkasso, Mahnbescheide), nicht aber zu Spielverhalten oder Verlusten. Der Begriff „ohne SCHUFA“ ist irreführend.
Was Suchende tatsächlich meinen: ein Casino, das ohne die deutsche Kontroll- und Verifizierungsmaschinerie arbeitet — ohne Anbindung an die Spielersperre OASIS, ohne das monatliche 1.000-Euro-Einzahlungslimit LUGAS, ohne umfassende Identitätsprüfung und ohne das Einsatzlimit von 3 bis 5 Euro pro Drehung, das seit Juli 2026 im legalen Markt gilt. Solche Anbieter existieren: Sie operieren außerhalb der deutschen Lizenz, meist unter Curaçao- oder Anjouan-Aufsicht, und bedienen deutsche Spieler über internationale Adressen.
Dieser Artikel löst das Missverständnis auf, zeigt die vier Systeme (SCHUFA, OASIS, LUGAS, KYC) im Vergleich, benennt fünf konkrete Anbieter ohne deutsche Lizenz mit ihren Lizenzen, Zahlungsmethoden und Unterscheidungsmerkmalen — und klärt ehrlich über die rechtlichen und finanziellen Risiken auf, die Spieler dabei tragen. Wir beleuchten auch, warum PayPal bei keinem dieser Anbieter funktioniert, wie „anonym“ Krypto-Zahlungen wirklich sind, und was die rechtliche Grundlage für Verlustrückforderungen ist (§ 134 BGB, BGH-Vorlage an den EuGH 2024). Am Ende steht eine Vergleichstabelle zwischen legalem GGL-Markt und Offshore-Anbietern — damit Sie eine informierte Entscheidung treffen können.
SCHUFA und Online-Casinos — die Wahrheit hinter dem Mythos
Was ist die SCHUFA — und hat sie etwas mit Glücksspiel zu tun?
Die SCHUFA Holding AG (Schutzgemeinschaft für allgemeine Kreditsicherung) ist eine privatwirtschaftliche Auskunftei mit Sitz in Wiesbaden. Ihr Geschäftsmodell: Bonitätsinformationen für Banken, Vermieter, Mobilfunkanbieter und Versandhändler bereitstellen. Die SCHUFA sammelt Daten zu Zahlungsstörungen — etwa Kreditkartenverzug, gekündigte Girokonten, Inkasso-Forderungen, Mahn- und Vollstreckungsbescheide, verspätete Kreditrückzahlungen. Sie speichert keine Informationen über Spielverhalten, Casino-Verluste oder Glücksspiel-Teilnahme.
Ein SCHUFA-Eintrag kann indirekt durch Glücksspiel entstehen — aber nur, wenn der Spieler wegen seiner Spielschulden andere Zahlungsverpflichtungen nicht mehr bedient. Ein Beispiel: Wer seine Casino-Einzahlungen per Kreditkarte finanziert, die Kreditkartenrechnung dann aber nicht begleicht, rutscht in Zahlungsverzug. Meldet der Kreditkartenanbieter die Forderung ans Inkasso, wird das bei der SCHUFA vermerkt. Der Auslöser ist die unbeglichene Forderung, nicht das Spielen selbst. Kein Casino meldet Verluste oder Kontoeröffnungen an die SCHUFA. Das Glücksspiel bleibt für die SCHUFA unsichtbar, solange alle Zahlungsverpflichtungen erfüllt werden.
Die SCHUFA ist also eine reine Bonitätsauskunftei für Kreditvergabe — sie hat mit Glücksspiel strukturell nichts zu tun. Wer nach „Casino ohne SCHUFA“ sucht, sucht eigentlich nach etwas ganz anderem: einem Casino ohne die deutschen Regulierungssysteme, die seit Juli 2021 den Online-Glücksspielmarkt kontrollieren. Diese Systeme heißen OASIS (Spielersperre), LUGAS (Einzahlungsüberwachung) und KYC (Identitätsprüfung) — und sie haben mit Bonität nichts zu tun.
Fragt ein Online-Casino bei der Anmeldung meine SCHUFA ab?
Nein. Weder ein legaler Anbieter mit Lizenz der Gemeinsamen Glücksspielbehörde der Länder (GGL) noch ein Offshore-Casino ohne deutsche Lizenz führt bei der Kontoeröffnung eine SCHUFA-Abfrage durch. Es gibt keine Bonitätsprüfung für Glücksspiel. Was Online-Casinos verlangen, ist KYC (Know Your Customer) — eine Identitätsprüfung nach dem Geldwäschegesetz (GwG), nicht nach dem Kreditwesengesetz.
KYC bedeutet: Der Anbieter prüft Ihre Identität (Personalausweis, Reisepass), Ihren Wohnsitz (Meldebescheinigung, Stromrechnung) und Ihr Zahlungsmittel (Kontoauszug, Kreditkartenfoto). Diese Prüfung dient der Geldwäscheprävention und ist gesetzlich vorgeschrieben — sowohl für lizenzierte deutsche Anbieter als auch (theoretisch) für Offshore-Betreiber, sobald eine Auszahlung beantragt wird oder ein bestimmtes Einzahlungsvolumen überschritten wird. Die KYC-Prüfung hat aber nichts mit Bonität zu tun: Ihre Zahlungsfähigkeit, Ihr SCHUFA-Bonitätswert oder Ihre Schulden werden nicht abgefragt. Selbst wer einen negativen SCHUFA-Eintrag hat, kann bei jedem Online-Casino spielen — die Kontoeröffnung wird nicht abgelehnt.
Der Begriff „ohne SCHUFA“ ist also irreführend. Alle Casinos sind technisch „ohne SCHUFA“, weil keine eine Bonitätsauskunft einholt. Was Suchende eigentlich meinen: ein Casino ohne die deutschen Kontrollsysteme OASIS, LUGAS und ohne strenge Verifizierung — dazu gleich mehr.
Was bedeutet „ohne SCHUFA“ dann wirklich?
Wer „Casino ohne SCHUFA“ eingibt, will in Wahrheit eines oder mehrere der folgenden Merkmale.
Keine OASIS-Anbindung. OASIS (Gemeinsame Spielersperrdatei der Länder) ist das bundesweite Sperrsystem für Glücksspiel, geführt vom Regierungspräsidium Darmstadt. Jeder Anbieter mit deutscher GGL-Lizenz muss vor Spielteilnahme prüfen, ob der Spieler gesperrt ist. Offshore-Casinos ohne deutsche Lizenz sind nicht an OASIS angebunden — wer dort gesperrt ist, kann bei ihnen spielen (rechtlich und ethisch fragwürdig, dazu später).
Kein LUGAS-Einzahlungslimit. LUGAS (Länderübergreifendes Glücksspiel-Aufsichtssystem) überwacht seit Juli 2021 die monatlichen Einzahlungen aller Spieler über alle lizenzierten Anbieter hinweg. Das Limit beträgt 1.000 Euro pro Kalendermonat (Zurücksetzung am 1. um 00:00 Uhr) und kann nur auf Antrag mit Einkommensnachweis erhöht werden. Offshore-Anbieter unterliegen LUGAS nicht — dort gibt es kein Einzahlungslimit.
Keine umfassende Verifizierung (oder später). Viele Offshore-Casinos werben mit „sofortigem Spielen ohne Verifizierung“. In der Praxis verlangen aber auch sie bei der ersten Auszahlung, bei höheren Volumina oder bei Zahlungsmittelwechsel Ausweisdokumente, weil das Geldwäschegesetz sie dazu zwingt. Der Unterschied zum GGL-Markt: Die Verifizierung kann aufgeschoben werden, ist aber nicht komplett vermeidbar.
Kein Einsatzlimit. Seit 1. Juli 2026 gilt im legalen deutschen Markt ein gestuftes Einsatzlimit von 3 bis 5 Euro pro Drehung an Spielautomaten (vorher pauschal 1 Euro). Offshore-Casinos haben kein Einsatzlimit — Drehungen für 100 Euro oder mehr sind möglich.
Willkommensboni erlaubt. Der Glücksspielstaatsvertrag 2021 verbietet Willkommensboni im Online-Casino (§ 5 Abs. 6 GlüStV). Legale GGL-Anbieter dürfen Neukunden keine Einzahlungsboni, Freispiele oder Rückvergütungen anbieten. Offshore-Casinos unterliegen diesem Verbot nicht — dort sind 100 bis 200 Prozent Willkommensbonus mit Freispielen Standard.
Der Begriff „ohne SCHUFA“ ist also eine semantische Verwechslung. Gemeint sind fünf andere Systeme und Regelungen — OASIS, LUGAS, KYC, Einsatzlimit, Bonusverbot —, die nichts mit Bonität zu tun haben. Die folgende Tabelle klärt die Unterschiede zwischen den vier Kern-Systemen (SCHUFA, OASIS, LUGAS, KYC).
Vergleichstabelle: SCHUFA vs. OASIS vs. LUGAS vs. KYC — die vier Systeme im Vergleich
| System | Was es ist | Wer betreibt es | Gilt für wen | Daten, die gespeichert werden |
|---|---|---|---|---|
| SCHUFA | Privatwirtschaftliche Bonitätsauskunftei | SCHUFA Holding AG, Wiesbaden | Banken, Vermieter, Mobilfunkanbieter, Versandhändler | Zahlungsstörungen (Kreditkartenverzug, Inkasso, Mahnbescheide, gekündigte Konten) — kein Glücksspielbezug |
| OASIS | Bundesweite Spielersperrdatei | Regierungspräsidium Darmstadt | Alle GGL-lizenzierten Anbieter (Casino, Spielhalle, Wetten, Lotto) | Gesperrte Spieler (Selbstsperre oder Fremdsperre), Mindestdauer 1 Jahr, gilt bundesweit über alle Spielformen |
| LUGAS | Einzahlungsmonitor | Gemeinsame Glücksspielbehörde der Länder (GGL), Halle | Alle GGL-lizenzierten Online-Casinos | Monatliche Einzahlungen je Spieler über alle Anbieter hinweg, Limit 1.000 € (erhöhbar auf Antrag) |
| KYC | Identitätsprüfung nach Geldwäschegesetz | Jeder Casino-Betreiber selbst (legal und Offshore) | Alle Spieler bei Auszahlung oder bei auffälligen Beträgen | Personalausweis/Reisepass, Adressnachweis, Zahlungsmittelnachweis — dient Geldwäscheprävention, nicht Bonitätsprüfung |
Kein Wettbewerber liefert diese strukturierte Vier-Systeme-Übersicht. Die meisten Seiten vermischen SCHUFA, OASIS und KYC oder lassen die begriffliche Aufklärung ganz weg.
SCHUFA-Eintrag wegen Glücksspiel — wie er entsteht und wie man ihn wieder los wird
Die Angst vor dem negativen Eintrag ist der eigentliche Kern hinter vielen Suchanfragen. Sie ist berechtigt — aber der Weg dorthin läuft anders, als die meisten annehmen. Ein Eintrag entsteht nicht durch das Spielen, sondern durch die Zahlungskette dahinter. Wer Einzahlungen über eine Kreditkarte finanziert und die Monatsabrechnung nicht begleicht, erhält zunächst eine Mahnung. Bleibt auch die zweite unbeantwortet, kündigt der Kartenanbieter das Vertragsverhältnis und übergibt die Forderung an ein Inkassobüro. Erst dieser Schritt landet als Negativmerkmal in der Auskunftei. Dasselbe gilt für überzogene Girokonten, geplatzte Lastschriften bei Zahlungsdienstleistern und Kleinkredite, die zur Finanzierung von Einzahlungen aufgenommen wurden.
Wichtig für die Praxis: Die Auskunftei erfährt nie den Verwendungszweck. In der Akte steht „offene Forderung eines Kreditkartenanbieters“, nicht „Spielschulden“. Für die spätere Bewertung durch Banken oder Vermieter macht das keinen Unterschied — der Bonitätswert sinkt unabhängig davon, wofür das Geld ausgegeben wurde. Wer also fürchtet, ein Vermieter könnte an der Auskunft ablesen, dass jemand spielt: Diese Information ist dort schlicht nicht enthalten.
Ein bereits bestehender Eintrag verschwindet nicht von selbst, aber er ist befristet. Erledigte Forderungen werden taggenau drei Jahre nach Ablauf des Kalenderjahres gelöscht, in dem die Zahlung eingegangen ist. Bei Kleinforderungen unter 2.000 Euro greift eine Sonderregel: Wird die Summe innerhalb von sechs Wochen nach der Einmeldung vollständig beglichen und wurde der Schuldner zuvor ordnungsgemäß angekündigt informiert, muss der Eintrag komplett entfernt werden. Wer eine Forderung für unberechtigt hält, kann bei der Auskunftei kostenlos eine Selbstauskunft anfordern (einmal jährlich verpflichtend gratis nach Datenschutz-Grundverordnung) und einen Korrekturantrag stellen. Der eingemeldete Gläubiger muss die Forderung dann belegen — kann er das nicht, wird gestrichen.
Die praktische Konsequenz für jemanden, der über Einzahlungsgrenzen nachdenkt: Solange ausschließlich vorhandenes Guthaben eingesetzt wird und keine Rechnung offen bleibt, bleibt die Bonität unberührt — egal, bei welchem Anbieter gespielt wird, mit oder ohne deutsche Lizenz. Riskant wird es erst dort, wo Kredit ins Spiel kommt.
FAQ: Häufige Fragen zu SCHUFA und Online-Casinos
Fragt ein Online-Casino meine SCHUFA ab, wenn ich mich anmelde?
Nein. Kein Online-Casino — weder legal noch Offshore — führt eine SCHUFA-Bonitätsprüfung durch. Was verlangt wird, ist KYC (Identitätsprüfung nach Geldwäschegesetz): Ausweis, Adressnachweis, Zahlungsmittelnachweis. Das hat nichts mit Bonität zu tun.
Bekomme ich durch Spielen oder Verluste im Online-Casino einen negativen SCHUFA-Eintrag?
Nein. Die SCHUFA speichert keine Spielverhalten oder Casino-Verluste. Ein SCHUFA-Eintrag entsteht nur, wenn Sie wegen Spielschulden andere Zahlungsverpflichtungen nicht erfüllen — etwa Kreditkartenrechnungen nicht begleichen, die dann ins Inkasso gehen. Der Auslöser ist die unbeglichene Forderung, nicht das Glücksspiel selbst.
Was ist der Unterschied zwischen SCHUFA, OASIS, LUGAS und KYC-Verifizierung?
SCHUFA ist eine privatwirtschaftliche Bonitätsauskunftei (kein Glücksspielbezug). OASIS ist die bundesweite Spielersperrdatei (Regierungspräsidium Darmstadt, Pflicht für GGL-Anbieter). LUGAS überwacht monatliche Einzahlungen (1.000-Euro-Limit im GGL-Markt). KYC ist die Identitätsprüfung nach Geldwäschegesetz (Ausweis, Adresse, Zahlungsmittel) — bei allen Casinos, legal und Offshore. Siehe die Tabelle oben für Details.
Top Online Casinos im Überblick
- JokerTippBonus: 100 % bis zu 5.000 € + 100 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- SlotsgemLizenz: Curacao · Bonus: Ersteinzahlungsbonus 120% mit bis zu € 600 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- FairCrownBonus: Willkommenspaket 10.000 € + 500 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- SilverplayBonus: Casino-Willkommensbonus 100% bis zu 500€ + 50 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- WildChanceBonus: Willkommenspaket 280% bis zu 3200 € + 800 FS + 30 Münzen · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- MegaBetLizenz: National Betting Authority of Cyprus, Class B bookmaker's licence No. B0011 and Class A Receiver license (A014) · Bonus: Willkommenspaket bis zu 12.000 EUR + 777 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Die fünf besten Casinos ohne OASIS und ohne deutsches Einzahlungslimit — Überblick 2026
Alle fünf hier vorgestellten Anbieter operieren außerhalb der deutschen Lizenz, meist unter Curaçao Gaming Control Board (GCB) oder Anjouan Gaming Regulator (Union der Komoren). Sie stehen nicht auf der Positivliste der GGL, akzeptieren aber deutsche Spieler über internationale Adressen. Keiner ist an OASIS angebunden, keiner unterliegt LUGAS (kein 1.000-Euro-Limit), und keiner wendet das deutsche Einsatzlimit von 3 bis 5 Euro pro Drehung an.
Wichtiger Kontext: Alle fünf wurden 2024 gegründet. Curaçao-lizenzierte Anbieter unterliegen seit Dezember 2024 der LOK-Reform — das alte System aus Haupt- und Unterlizenzen wurde abgeschafft, die neue Curaçao Gaming Authority (CGA) vergibt jetzt Direktlizenzen. Orange-Seal-Übergangslizenzen liefen am 15. Oktober 2025 aus. Die Ablehnungsquote lag bei 38 Prozent. Alle hier genannten Curaçao-Betreiber müssen neue CGA-Lizenzen halten; öffentliche Registernummern sind derzeit schwer zu verifizieren, da der Übergang noch läuft.
Instant Casino — Juventus-Partner mit Rückvergütung ohne Umsatzbedingungen
SIMBA N.V. betreibt Instant Casino unter instantcasino.com (sowie länderspezifische Adressen wie .fr, .nl). Das Casino wurde 2024 gegründet und hält eine Curaçao GCB/CGA-Lizenz. Im Dezember 2024 wurde Instant Casino regionaler Wettpartner von Juventus Turin für Europa — ein Sponsoringvertrag, der für Bekanntheit sorgt, aber nichts über Seriosität aussagt (Sponsoring ist Werbung, keine Qualitätsprüfung).
Das Spielangebot umfasst über 5.000 Spiele von mehr als 100 Anbietern: Spielautomaten, Tischspiele (Blackjack, Roulette, Baccarat), Live-Casino (Evolution Gaming, Pragmatic Live, Ezugi) und einen Sportwettenbereich. Zahlungen erfolgen gemischt in Fiat und Krypto: Visa, Mastercard, Jeton, eZeeWallet, MiFinity, Paysafecard, Revolut, Google Pay — sowie Bitcoin, Ethereum, Litecoin, Dogecoin, Ripple, Tether, Cardano, Solana, USDC. PayPal fehlt (PayPal arbeitet nicht mit Anbietern ohne lokale Lizenz; dazu später mehr).
Der Willkommensbonus wird je nach Quelle unterschiedlich dargestellt: 200 Prozent bis 7.500 Euro ist eine Variante; andere Quellen nennen keinen festen Willkommensbonus, sondern betonen das 10-Prozent-Rückvergütungsprogramm (wöchentlich, ohne Umsatzbedingungen). Eine Rückvergütung ohne Umsatzbedingungen ist ungewöhnlich und ein echtes Unterscheidungsmerkmal: Verluste werden zu 10 Prozent erstattet, und der Betrag kann sofort ausgezahlt werden.
Auszahlungen: Krypto-Überweisungen werden innerhalb von 10 bis 30 Minuten bis wenigen Stunden bearbeitet (abhängig von der Netzauslastung), elektronische Geldbörsen innerhalb von 24 Stunden, Banküberweisungen dauern 2 bis 5 Werktage. KYC wird bei der ersten Auszahlung verlangt — trotz des Namenszusatzes „Instant“ müssen Personalausweis, Wohnsitznachweis und Kontoauszug hochgeladen werden. Echte Anonymität gibt es also nicht.
Was Instant Casino unterscheidet: Juventus-Sponsoring (Bekanntheit in Europa), außergewöhnlich hohe Rückvergütung ohne Umsatzbedingungen (10 Prozent), Wahlfreiheit zwischen Fiat und Krypto. Beworben wird das Angebot vor allem in Deutschland, Kanada, Österreich und Neuseeland.
Golden Panda — Schwesterseite mit Doppellizenz und Sportwetten
EOD Code SRL (auch EOD Code SR) betreibt Golden Panda Casino unter goldenpandacasino.com und regionalen Varianten. Gegründet 2024. EOD Code verwaltet Dutzende Offshore-Casino-Marken und bringt damit Branchenerfahrung mit — was nicht automatisch Vertrauenswürdigkeit bedeutet, aber zeigt, dass der Betreiber nicht bei Null anfängt.
Golden Panda hält eine Curaçao-Lizenz #5536/JAZ (GCB/CGA) plus eine Zertifizierung des Anjouan Gaming Board (Union der Komoren). Diese Doppellizenzierung ist ungewöhnlich — vermutlich ein Werbesignal, um zusätzliches Vertrauen zu schaffen. Anjouan-Lizenzen gelten als weniger streng reguliert als Curaçao (mehr dazu bei Instaspin), die Dopplung suggeriert aber „doppelte Aufsicht“.
Das Spielangebot umfasst 3.000 bis 4.000 Spiele (Quellen variieren), ein Live-Casino und einen Sportwettenbereich mit über 50 Märkten (Fußball, Basketball, Tennis, Esport). Zahlungen erfolgen in Fiat und Krypto, identisch zu Instant Casino. Der Willkommensbonus ist ebenfalls identisch: 200 Prozent bis 7.500 Euro — beide Casinos werden auf Vergleichsportalen als Schwesterseiten geführt. Die Umsatzbedingungen liegen bei 35× bis 40× (Bonus + Einzahlung).
Was Golden Panda unterscheidet: Schwesterseite von Instant Casino mit ähnlicher Konditionslogik, eingebaute Sportwetten (über 50 Märkte), doppelte Lizenzierung (Curaçao + Anjouan) als zusätzliches Vertrauenssignal. Wer Sportwetten und Casino kombinieren möchte, findet hier beides unter einem Dach.
GoldSpin — größtes Spielangebot mit mehr als 6.400 Spielautomaten
Boss Partners betreibt GoldSpin unter goldspin-casino.ie, goldspin.ca, goldspin-casino-uk.com (länderspezifische Adressen). Gegründet 2024, Curaçao GCB/CGA-Lizenz. Schwester-Casinos in der Boss-Partners-Familie: Cashwin, ZipCasino, Spinaro, Sushi Casino. Gold-Thematik im Auftritt (goldenes Zeichen, Münz-Grafiken).
GoldSpin bietet das größte Spielangebot der fünf hier vorgestellten Anbieter: über 6.400 Spielautomaten von mehr als 160 Anbietern, darunter NetEnt, Pragmatic Play, Play’n GO, Yggdrasil, Nolimit City, Push Gaming, Big Time Gaming (Megaways), ELK Studios, Relax Gaming, Hacksaw Gaming. Dazu Tischspiele, Live-Casino (Evolution, Pragmatic Live, Ezugi) und ein eingebauter Sportwettenbereich.
Zahlungsmethoden sind breit gestreut: Visa, Mastercard, Jeton, eZeeWallet, Paysafecard, MiFinity, Revolut, Google Pay — sowie Krypto (Bitcoin, Ethereum, Litecoin, Dogecoin, Ripple, Tether, Cardano, Solana, USDC). Kein PayPal.
Der Willkommensbonus ist gestaffelt über drei Einzahlungen: auf die erste gibt es 100 Prozent bis 1.500 Euro plus 100 Freispiele (Bonanza Billion), auf die zweite 75 Prozent bis 1.000 Euro, auf die dritte 125 Prozent bis 500 Euro.
Die Umsatzbedingungen betragen 35× (Bonus + Einzahlung), der Höchsteinsatz während eines laufenden Bonus liegt bei 5 Euro. GoldSpin hat ein 5-stufiges Treueprogramm mit 30 Etappen — Spieler sammeln Punkte durch Einsätze und steigen auf (Bronze → Silber → Gold → Platin → Diamant), mit zunehmenden Vorteilen (höhere Rückvergütungssätze, schnellere Auszahlungen, persönlicher Betreuer ab Platin).
Auszahlungslimit: 12.000 Euro pro Monat für gewöhnliche Konten — deutlich unter dem Branchendurchschnitt (viele Anbieter erlauben 20.000 bis 50.000 Euro/Monat). VIP-Spieler können höhere Limits beantragen.
Was GoldSpin unterscheidet: größtes Spielangebot (mehr als 6.400 Spielautomaten), eingebaute Sportwetten, umfangreiches Treueprogramm (5 Stufen, 30 Etappen), Ausrichtung auf deutsche Spieler laut lcb.org. Wer maximale Spielauswahl sucht, findet hier die breiteste Palette.
Playio — Dschungel-Casino mit der Zusatzprämie „Bonus Crab“
Playio betreibt playio.com und regionale Varianten. Curaçao-Lizenz (GCB/CGA), die genaue Lizenznummer ist nicht öffentlich prominent. Die Betreibergesellschaft ist unklar — in öffentlichen Quellen wird kein Name genannt, was ein leichtes Transparenzdefizit darstellt. Visuell fällt Playio durch eine Dschungel- und Abenteuer-Thematik auf: Urwald-Grafiken, exotische Tiere, Abenteuer-Erzählungen.
Das Angebot umfasst Casino-Spiele und einen eingebauten Sportwettenbereich. Der Willkommensbonus ist kreativ gestaltet: 100 Prozent bis 500 Euro + 200 Freispiele + „Bonus Crab“ (eine Überraschungsprämie, die zu zufälligen Zeitpunkten ausgezahlt wird — ein spielerisches Element, das Playio von den anderen vier unterscheidet). Mindesteinzahlung 20 Euro. Umsatzbedingungen 35× bis 40×.
Zusätzlich bietet Playio wöchentliche Nachfüllboni, Rückvergütungen auf Verluste und ein VIP-Programm mit persönlichem Betreuer, maßgeschneiderten Angeboten und exklusiven Reiseprämien (Luxusreisen, Eintrittskarten für Veranstaltungen). Das VIP-Programm ist nicht öffentlich detailliert dokumentiert — Zugang erfolgt typischerweise auf Einladung nach regelmäßiger Aktivität.
Was Playio unterscheidet: die einzigartige Zusatzprämie „Bonus Crab“, die Dschungel-Thematik (hebt sich visuell ab), das VIP-Programm mit Reiseprämien (nicht nur Rückvergütung und schnellere Auszahlungen, sondern reale Anreize wie Urlaube). Wer Abwechslung bei der Bonusgestaltung sucht, findet hier einen spielerischen Ansatz.
Instaspin — Krypto-Casino mit Anjouan-Lizenz
Magico Games N.V. (registriert in Curaçao) betreibt Instaspin unter instaspin.com. Gegründet 2024. Die Lizenz stammt vom Anjouan Gaming Regulator (Union der Komoren), nicht vom Curaçao GCB — obwohl die Firma in Curaçao registriert ist. Anjouan-Lizenzen gelten als weniger streng reguliert als Curaçao-Lizenzen nach der LOK-Reform vom Dezember 2024. Die Anjouan-Lizenz kennt keine vergleichbare Überprüfungs- und Transparenzpflicht wie die neue CGA — für vorsichtige Spieler ein Nachteil, für andere ein Zeichen flexiblerer Bedingungen.
Instaspin bietet über 2.000 Spiele (kleinstes Angebot der Fünf, aber immer noch umfangreich). Der Fokus liegt auf Krypto-Zahlungen — Bitcoin, Ethereum, Litecoin und weitere Währungen werden prominent beworben, mit dem Werbeversprechen „anonyme Zahlungen“. Auch Fiat-Wege (Visa, Mastercard) sind verfügbar, aber Krypto ist das Hauptzahlungsmittel. Technische Sicherheit: SSL 256-Bit-Verschlüsselung und PCI/DSS-Konformität.
Der Willkommensbonus wird in Quellen unterschiedlich dargestellt. Die eine Variante nennt 100 Prozent bis 1.000 Euro plus 100 Freispiele als Einmalbonus. Die andere beschreibt täglich 10 Freispiele über 10 Tage (Big Bass Bonanza) plus gestaffelte Nachfüllboni — 50 Prozent bis 200 Euro auf die zweite Einzahlung, 25 Prozent bis 700 Euro auf die dritte.
Die zweite Variante deutet auf ein tröpfchenweises Bonussystem hin, das Spieler über Tage zurückholt — ein Bindungsmechanismus.
KYC-Realität: Obwohl Instaspin „anonyme Krypto-Zahlungen“ bewirbt, wird bei der ersten Auszahlung, bei höheren Volumina oder bei Zahlungsmittelwechsel AML-KYC verlangt (Ausweis, Wohnsitznachweis). Echte Anonymität gibt es nicht — der Begriff ist Werbung. Krypto-Zahlungen sind pseudonym (Empfangsadressen), aber das Spielerkonto ist identifizierbar, sobald KYC ausgelöst wird.
Was Instaspin unterscheidet: die Anjouan-Lizenz (weniger streng als Curaçao nach der Reform), der starke Krypto-Fokus (Bitcoin, Ethereum, Litecoin im Vordergrund), der Name selbst, der Geschwindigkeit bei Auszahlungen verspricht. Wer primär mit Krypto zahlt und eine flexible Aufsicht bevorzugt, findet hier das passende Profil.
Vergleichstabelle: Die fünf Anbieter im direkten Vergleich
| Anbieter | Lizenz | Auszahlungsgeschwindigkeit Krypto | Mindesteinzahlung | Unterscheidungsmerkmal |
|---|---|---|---|---|
| Instant Casino | Curaçao GCB/CGA | 10–30 Min. bis wenige Stunden | Variabel | Juventus-Sponsoring, 10 % Rückvergütung ohne Umsatzbedingungen |
| Golden Panda | Curaçao #5536/JAZ + Anjouan | 10–30 Min. bis wenige Stunden | Variabel | Doppellizenz (Curaçao + Anjouan), Sportwetten mit mehr als 50 Märkten |
| GoldSpin | Curaçao GCB/CGA | 10–30 Min. bis wenige Stunden | Variabel | mehr als 6.400 Spielautomaten von über 160 Anbietern, Treueprogramm 5 Stufen / 30 Etappen |
| Playio | Curaçao GCB/CGA | 10–30 Min. bis wenige Stunden | 20 Euro | Zusatzprämie „Bonus Crab“, VIP-Programm mit Reiseprämien |
| Instaspin | Anjouan (Union der Komoren) | 10–30 Min. bis wenige Stunden | Variabel | Krypto-Fokus (BTC/ETH/LTC), Anjouan-Lizenz (weniger streng) |
Selbstsperre und die Verwechslung mit der Bonität
„Casino sperren lassen SCHUFA“ ist eine der häufigsten Wortkombinationen rund um das Thema — und sie verbindet zwei Dinge, die nichts miteinander zu tun haben. Wer sich sperren lassen will, landet nicht bei einer Auskunftei, sondern bei OASIS. Der Antrag läuft über jeden lizenzierten Anbieter, jede Spielhalle, jede Annahmestelle oder direkt beim Regierungspräsidium Darmstadt. Benötigt werden Vor- und Nachname, Geburtsdatum, Geburtsort und Anschrift sowie ein Identitätsnachweis. Die Sperre greift binnen weniger Stunden bundesweit und über alle Spielformen hinweg — Automaten, Tischspiele, Sportwetten, Lotto mit Zusatzspielen.
Die Mindestdauer beträgt ein Jahr. Danach endet sie nicht automatisch: Es braucht einen schriftlichen Aufhebungsantrag mit Identitätsnachweis, und zwischen Antrag und Wirksamkeit liegt eine Wartefrist von einem Monat. Diese Frist ist bewusst eingebaut — sie soll Impulsentscheidungen abfangen. Angehörige können ebenfalls eine Sperre beantragen (Fremdsperre), müssen dafür aber Tatsachen glaubhaft machen, etwa Überschuldung oder Spielunfähigkeit; der Betroffene wird angehört.
Für die Bonität hat all das keinerlei Bedeutung. Eine OASIS-Eintragung ist keine Auskunftei-Meldung, taucht in keiner Selbstauskunft auf, ist für Banken und Vermieter unsichtbar und beeinflusst keinen Bonitätswert. Die Datenbank ist gesetzlich streng zweckgebunden — Zugriff haben ausschließlich Glücksspielanbieter, und nur zum Abgleich vor Spielbeginn. Wer die Sperre also aus Sorge um seine Kreditwürdigkeit scheut, sorgt sich um ein Problem, das nicht existiert. Umgekehrt gilt: Wer nach der Sperre zu Anbietern außerhalb der deutschen Lizenz ausweicht, verliert genau den Schutz, den er selbst aufgebaut hat — und schwächt im Streitfall seine Position bei einer späteren Rückforderung, weil Gerichte darin ein Mitverschulden sehen können.
Was bei der Verifizierung tatsächlich verlangt wird
Weil „ohne Verifizierung“ das eigentliche Versprechen hinter der Suche ist, lohnt ein genauer Blick darauf, was in der Praxis passiert. Der Ablauf ist bei allen fünf Anbietern ähnlich und folgt einem festen Muster.
Stufe eins — Registrierung. Verlangt werden E-Mail-Adresse, Passwort, Geburtsdatum und Wohnsitzland. Eine Dokumentenprüfung findet hier nicht statt. Das Konto ist binnen einer Minute nutzbar, Einzahlung und Spielstart sofort möglich. Genau dieser Schritt wird beworben, wenn von „ohne Verifizierung“ die Rede ist — und er ist tatsächlich dokumentenfrei.
Stufe zwei — der Auslöser. Spätestens bei der ersten Auszahlung kippt das. Typische Auslöser sind: kumulierte Einzahlungen ab etwa 2.000 Euro, eine Auszahlungsanforderung beliebiger Höhe, ein Wechsel des Zahlungsmittels zwischen Ein- und Auszahlung, auffällige Spielmuster (sehr hohe Einsätze bei sehr kurzer Kontodauer) oder eine Anmeldung aus wechselnden Ländern. Der Anbieter friert die Auszahlung ein und fordert Unterlagen an.
Stufe drei — die Unterlagen. Verlangt werden regelmäßig: Personalausweis oder Reisepass beidseitig, ein Wohnsitznachweis nicht älter als drei Monate (Meldebescheinigung, Strom- oder Gasrechnung, Kontoauszug mit sichtbarer Anschrift) und ein Nachweis des Zahlungsmittels — bei Karten ein Foto mit geschwärzter Mittelnummer, bei elektronischen Geldbörsen ein Kontoauszug, bei Kryptowährungen ein Nachweis über die Herkunft der Empfangsadresse. Bei Auszahlungen im fünfstelligen Bereich kommt oft ein Herkunftsnachweis der Mittel dazu: Gehaltsabrechnung, Steuerbescheid, Verkaufsbeleg. Die Prüfung dauert zwischen wenigen Stunden und mehreren Werktagen.
Was das bedeutet. Der Unterschied zum lizenzierten deutschen Markt liegt nicht darin, ob geprüft wird, sondern wann. Im GGL-Markt steht die Prüfung am Anfang, außerhalb steht sie vor der Auszahlung. Wer einzahlt, spielt und verliert, wird nie verifiziert. Wer gewinnt, wird es. Das ist ein wirtschaftlich naheliegendes Vorgehen und sollte bei der Erwartungshaltung mitgedacht werden: Die Dokumente, die man vermeiden wollte, werden genau in dem Moment fällig, in dem es sich lohnt.
FAQ: Häufige Fragen zu Casinos ohne deutsche Lizenz
Sind Casinos ohne deutsche Lizenz und ohne OASIS legal für deutsche Spieler?
Rechtlich grau. Nach deutschem Glücksspielstaatsvertrag (GlüStV 2021) ist die Teilnahme an nicht lizenzierten Online-Casinos verboten — aber das Verbot richtet sich primär an Anbieter, nicht an Spieler. Spieler werden nicht strafrechtlich verfolgt. Zivilrechtlich können Verluste zurückgefordert werden (§ 134 BGB — nichtiger Vertrag bei Verstoß gegen gesetzliches Verbot; mehr dazu im Abschnitt „Rechtliche Risiken“). Aus Sicht der EU-Dienstleistungsfreiheit argumentieren Offshore-Anbieter, sie dürften deutsche Spieler bedienen, solange sie eine EU-anerkannte Lizenz halten (Curaçao ist nicht EU, Anjouan auch nicht — das Argument ist umstritten). Der Bundesgerichtshof (BGH) hat 2024 dem Europäischen Gerichtshof (EuGH) die Frage vorgelegt (Az. C-440/23, I ZR 90/23), ob die Rückforderung von Verlusten mit der EU-Dienstleistungsfreiheit vereinbar ist. Das Urteil steht aus. Kurz: Technisch illegal nach deutschem Recht, praktisch nicht verfolgt, rechtlich umstritten.
Kann ich bei einem Casino ohne Lizenz wirklich anonym einzahlen und spielen — oder verlangen die doch Dokumente?
Nicht wirklich anonym. Viele Offshore-Casinos werben mit „ohne Verifizierung“ oder „anonym spielen“ — das stimmt nur teilweise. Bei der Kontoeröffnung und ersten Einzahlung wird oft keine Verifizierung verlangt (Sie können sofort spielen). Aber bei der ersten Auszahlung, bei höheren Einzahlungs- oder Auszahlungsvolumina (oft ab 2.000 bis 5.000 Euro kumulativ) oder bei Zahlungsmittelwechsel (z. B. erst Kreditkarte, dann Krypto) wird KYC ausgelöst (Prüfpflicht nach Geldwäschegesetz). Dann müssen Personalausweis, Wohnsitznachweis und Kontoauszug hochgeladen werden. Wer nicht verifiziert, bekommt keine Auszahlung. Krypto-Zahlungen sind pseudonym (Empfangsadressen), aber das Spielerkonto ist über E-Mail, IP-Adresse und später KYC identifizierbar. Echte Anonymität gibt es praktisch nicht — das ist ein Werbeversprechen.
Zahlung und Anonymität — wie funktioniert Einzahlung und Auszahlung ohne PayPal?
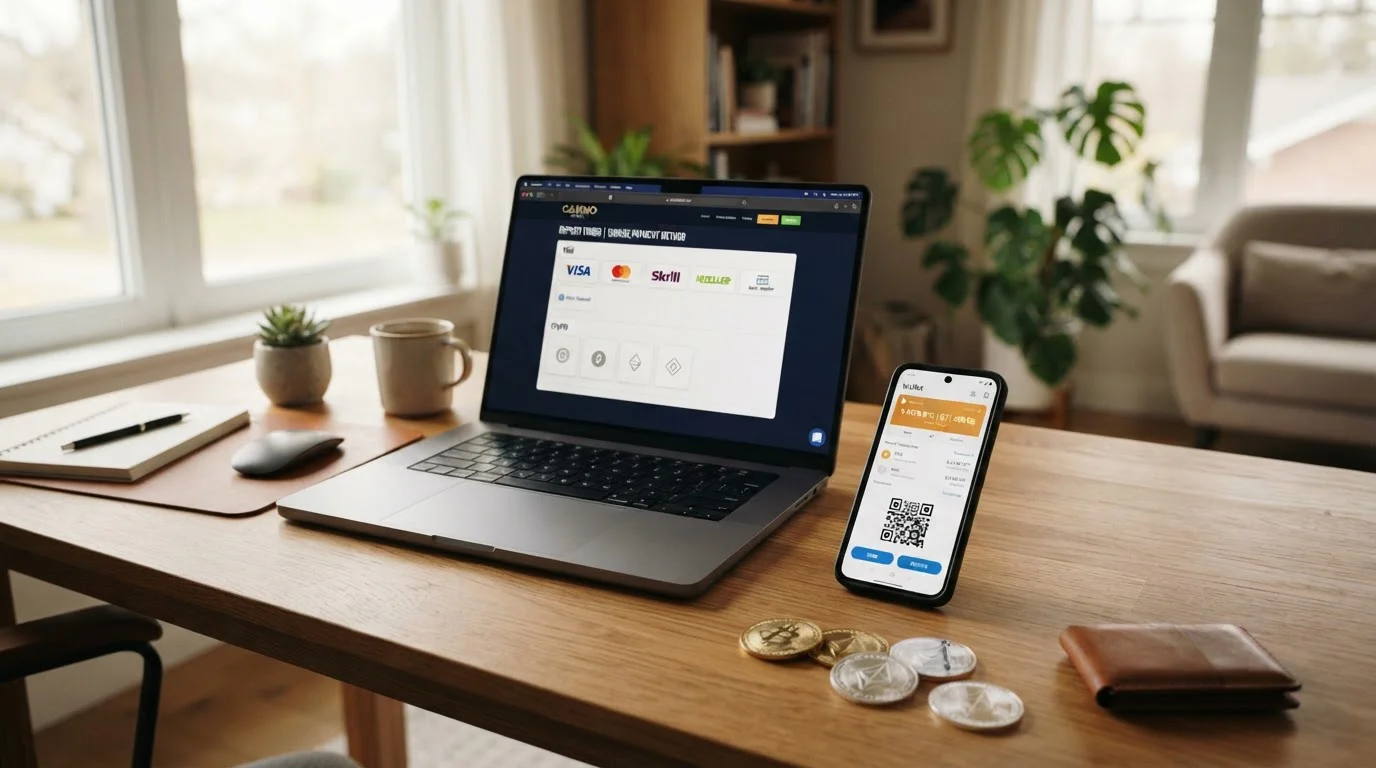
Fiat-Zahlungen — Visa, Mastercard, elektronische Geldbörsen
Alle fünf vorgestellten Anbieter (außer Instaspin, das primär auf Krypto setzt) akzeptieren Fiat-Zahlungen über klassische Wege. Bei den Kreditkarten sind Visa und Mastercard Standard, American Express dagegen wird von den meisten Offshore-Casinos ausgeschlossen. Als elektronische Geldbörsen stehen Jeton, eZeeWallet, Paysafecard, MiFinity, Revolut und Google Pay bereit; Skrill und Neteller fehlen zunehmend, da beide Häuser in den letzten Jahren ihre Vorschriften verschärft haben und Zahlungen an nicht lizenzierte Casinos blockieren oder Konten schließen. Die Banküberweisung per SEPA ist möglich, wird aber selten genutzt — sie dauert 2 bis 5 Werktage.
Auszahlungsgeschwindigkeit bei Fiat: Elektronische Geldbörsen werden innerhalb von 24 Stunden bearbeitet, Kreditkarten innerhalb von 2 bis 5 Werktagen (abhängig von der kartenausgebenden Bank), Banküberweisungen dauern 2 bis 5 Werktage. Auslöser für KYC: Auch bei Fiat-Zahlungen wird bei der ersten Auszahlung eine Identitätsprüfung verlangt (Ausweis, Wohnsitznachweis, Kreditkartenfoto mit geschwärzter Mitte — nur erste und letzte vier Ziffern sichtbar).
Krypto-Zahlungen — Bitcoin, Ethereum und weitere
Alle fünf Anbieter akzeptieren Kryptowährungen: Bitcoin (BTC), Ethereum (ETH), Litecoin (LTC) sind Standard; viele unterstützen zusätzlich Dogecoin (DOGE), Ripple (XRP), Tether (USDT), Cardano (ADA), Solana (SOL), USD Coin (USDC). Instaspin legt den stärksten Fokus auf Krypto — dort ist es die primäre Zahlungsmethode, bei den anderen vier ist es eine Option neben Fiat.
Vorteile von Krypto-Zahlungen:
- Geschwindigkeit: Auszahlungen werden innerhalb von 10 bis 30 Minuten bis wenigen Stunden bearbeitet (abhängig von der Netzauslastung und den Netzwerkgebühren). Deutlich schneller als Banküberweisungen.
- Pseudonymität: Krypto-Geldbörsen haben keine Namen, nur Adressen. Die Transaktion selbst ist pseudonym. Aber: Das Spielerkonto ist über E-Mail-Adresse, IP-Adresse und (bei Auszahlung) KYC identifizierbar. Echte Anonymität existiert nicht.
- Keine Bankbeteiligung: Krypto-Zahlungen umgehen Banken — relevant, wenn die eigene Bank Casino-Zahlungen blockiert (einige deutsche Banken tun das bei bekannten Offshore-Adressen).
Nachteile und Realitäten:
- Volatilität: Bitcoin-Kurs schwankt. Wer 500 Euro in BTC einzahlt und eine Woche später auszahlt, kann durch Kursverlust weniger Euro zurückbekommen (oder mehr — Chance und Risiko).
- KYC bei Auszahlung: Auch bei Krypto-Zahlungen wird bei der ersten Auszahlung, bei höheren Volumina (oft ab 2.000 bis 5.000 Euro kumulativ) oder bei Zahlungsmittelwechsel AML-KYC verlangt. Das ist gesetzlich vorgeschrieben (Geldwäschegesetz). Wer nicht verifiziert, bekommt keine Auszahlung. „Anonymes Krypto-Casino“ ist ein Werbeversprechen — die Anonymität endet spätestens bei der Auszahlung.
- Netzwerkgebühren: Je nach Auslastung können Transaktionsgebühren (bei Ethereum die Rechengebühr, bei Bitcoin die Schürfgebühr) mehrere Euro bis mehrere Dutzend Euro betragen. Manche Casinos übernehmen diese Kosten, andere nicht — prüfen Sie die AGB.
Wettbewerber suggerieren oft „anonym spielen mit Krypto“ ohne Einschränkung. Die Realität: Krypto-Zahlungen sind pseudonym, aber KYC wird bei Auszahlung fast immer verlangt. Diese Klarstellung fehlt bei den meisten Konkurrenten.
Warum kein PayPal?
Keiner der fünf Anbieter (und praktisch kein Offshore-Casino ohne deutsche Lizenz) akzeptiert PayPal. Der Grund liegt in den Geschäftsbedingungen von PayPal selbst. Der Zahlungsdienst arbeitet nur mit Glücksspielanbietern zusammen, die eine lokale Lizenz im Zielmarkt halten — in Deutschland also eine GGL-Lizenz. Offshore-Anbieter mit Curaçao- oder Anjouan-Lizenz erfüllen diese Bedingung nicht und können PayPal nicht einbinden. PayPal sucht aktiv nach Glücksspielzahlungen und sperrt Konten, die gegen die Nutzungsbedingungen verstoßen.
Im legalen GGL-Markt akzeptieren einige Anbieter PayPal — etwa LeoVegas (bis zum Rückzug aus Deutschland Ende 2023), Merkur (Gauselmann-Gruppe), vereinzelt andere. Aber auch dort wird PayPal seltener, da der Dienst die Zusammenarbeit mit Glücksspiel restriktiv handhabt (hohe Rückbuchungsraten, großer Prüfaufwand).
Alternativen zu PayPal: An die Stelle des Dienstes treten vor allem elektronische Geldbörsen wie Jeton, eZeeWallet und MiFinity, die nach demselben Prinzip arbeiten — Geld aufladen, danach im Casino einsetzen. Skrill und Neteller waren früher der Standard in diesem Bereich, meiden Offshore-Anbieter inzwischen aber zunehmend, weil beide Häuser ihre Vorschriften seit den 2020er Jahren deutlich verschärft haben. Wer die Geschwindigkeit von PayPal sucht, fährt mit Kryptowährungen am besten: Bitcoin, Ethereum und Litecoin werden bei allen fünf Anbietern schneller ausgezahlt als jede Buchung über eine Geldbörse.
Wettbewerber erwähnen „kein PayPal“, erklären aber nicht warum. Die dahinterstehende Logik — PayPal arbeitet nur mit lokal lizenzierten Anbietern — ist der Schlüssel und fehlt in den meisten Vergleichslisten.
FAQ: Warum akzeptiert kein „Casino ohne OASIS“ PayPal als Zahlungsmethode?
Antwort: PayPal arbeitet nur mit Glücksspielanbietern zusammen, die eine lokale Lizenz im Zielmarkt halten — in Deutschland eine GGL-Lizenz. Offshore-Casinos mit Curaçao- oder Anjouan-Lizenz erfüllen diese Bedingung nicht und können PayPal nicht einbinden. PayPal sucht aktiv nach Glücksspielzahlungen und sperrt Konten bei Verstößen. Alternative: elektronische Geldbörsen (Jeton, eZeeWallet, MiFinity) oder Krypto (Bitcoin, Ethereum).
Rechtliche Risiken — Rückforderung, fehlender Rechtsschutz und Selbstsperre
Verluste zurückfordern — § 134 BGB und die BGH-Vorlage an den EuGH
Spieler, die bei einem Casino ohne deutsche GGL-Lizenz Geld verloren haben, können diese Verluste theoretisch zurückfordern. Die rechtliche Grundlage: § 134 BGB (Nichtigkeit eines Vertrags bei Verstoß gegen ein gesetzliches Verbot). Der Glücksspielstaatsvertrag 2021 (GlüStV) verbietet Online-Casino-Spiel bei nicht lizenzierten Anbietern — daraus folgt laut gängiger Rechtsprechung, dass der Spielvertrag nichtig ist. Nichtige Verträge begründen keine Zahlungspflicht — gezahltes Geld kann zurückgefordert werden (Rechtsgrundlage: ungerechtfertigte Bereicherung, § 812 BGB).
Verfahren: Spezialisierte Anwaltskanzleien werben aktiv für Rückforderungsklagen. Der Spieler beauftragt die Kanzlei, diese fordert die Verluste außergerichtlich beim Casino zurück. Reagiert das Casino nicht (was oft der Fall ist — Offshore-Betreiber ignorieren deutsche Anwaltsschreiben), wird vor deutschen Gerichten Klage eingereicht. Viele deutsche Amts- und Landgerichte haben in den letzten Jahren zugunsten der Spieler entschieden und Rückzahlungen angeordnet. Die Durchsetzung ist allerdings schwierig — Offshore-Casinos haben keine Vermögenswerte in Deutschland, Vollstreckung erfolgt im Lizenzland (Curaçao, Anjouan), was praktisch unmöglich ist. Dennoch: Einige Spieler erhalten Vergleichszahlungen, wenn der Betreiber den Rechtsstreit vermeiden will.
Verjährungsfrist: 10 Jahre ab dem Zeitpunkt, an dem der Spieler von den Umständen (fehlende Lizenz) und der Person des Schuldners (Casino-Betreiber) Kenntnis erlangt hat. In der Praxis: ab Spielverlust. Verluste aus 2016 können also bis 2026 zurückgefordert werden.
BGH-Vorlage an den EuGH (2024): Der Bundesgerichtshof hat dem Europäischen Gerichtshof die Frage vorgelegt (Az. C-440/23, I ZR 90/23), ob das deutsche Rückforderungsrecht mit der EU-Dienstleistungsfreiheit vereinbar ist. Offshore-Anbieter argumentieren, sie dürften ihre Dienste EU-weit anbieten (Dienstleistungsfreiheit), und Rückforderungsklagen würden diese Freiheit verletzen. Der EuGH muss klären, ob nationale Verbote und deren zivilrechtliche Folgen (Rückforderung) EU-rechtskonform sind. Das Urteil steht aus (Stand August 2026). Konsequenz für Spieler: Wenn der EuGH zugunsten der Anbieter entscheidet, könnten Rückforderungsansprüche künftig wegfallen oder deutlich erschwert werden.
Risiko für Offshore-Casinos: Wenn Massenklagen erfolgreich sind, bricht der geschlossene Geldkreislauf zusammen — Anbieter müssten Millionen zurückzahlen, was viele nicht leisten können (Insolvenz, Webseiten abgeschaltet). Spieler verlieren dann nicht nur bisherige Verluste (die sie zurückgefordert haben), sondern auch laufende Guthaben.
Wettbewerber erwähnen Rückforderung nur am Rand oder gar nicht. Die rechtliche Mechanik (§ 134 BGB, BGH-Vorlage EuGH 2024, 10-jährige Verjährung) fehlt komplett. Diese Tiefe ist ein Alleinstellungsmerkmal dieses Artikels.
Fehlender Spielerschutz und Rechtsschutz
Offshore-Casinos ohne deutsche Lizenz unterliegen nicht deutschem Recht. Das bedeutet zunächst keinen Zugang zu deutschen Gerichten: Bei Streitfällen — verweigerte Auszahlung, willkürliche Kontoschließung, Bonusentzug, Beschuldigung des Bonusmissbrauchs — kann der Spieler nicht einfach vor ein deutsches Gericht ziehen. Das Casino sitzt in Curaçao, Anjouan oder einer anderen Offshore-Rechtsordnung, deutsches Zivilrecht greift dort nicht direkt.
Bleibt der Beschwerdeweg über den Lizenzgeber. Theoretisch kann sich der Spieler an das Curaçao Gaming Control Board oder die Aufsicht in Anjouan wenden. Praktisch sind diese Wege schwer durchsetzbar: Die Aufsichtsbehörden reagieren langsam oder gar nicht, besitzen gegenüber deutschen Spielern keine Durchsetzungsmacht, und die Verfahren laufen intransparent ab. Curaçao hat mit der LOK-Reform vom Dezember 2024 die Anforderungen verschärft, die Realität zeigt aber weiterhin: Spielerbeschwerden werden selten substanziell bearbeitet. Anjouan-Lizenzen gelten als noch weniger streng.
Hinzu kommt die fehlende Einlagensicherung. Im GGL-lizenzierten Markt sind Spielerguthaben durch staatliche Vorgaben geschützt, also durch getrennte Konten und Insolvenzschutz. Offshore-Casinos trifft keine solche Verpflichtung — wird der Betreiber zahlungsunfähig oder verschwindet er samt Webseite, ist das Guthaben verloren.
GGL-Lizenzmarkt zum Vergleich: Spieler können sich bei Streitfällen an die GGL-Beschwerdestelle wenden (kostenlos, schnell, verbindlich). Die GGL kann Bußgelder verhängen, Lizenzen entziehen, Auszahlungen erzwingen. Spielerguthaben sind durch getrennte Treuhandkonten geschützt. Dieser Rechtsschutz fehlt bei Offshore-Anbietern vollständig.
Risiko für Spieler: Wer bei einem Offshore-Casino spielt, trägt das volle Ausfallrisiko — ohne staatliche Aufsicht, ohne Einlagensicherung, ohne effektiven Rechtsweg. Das ist der Preis für die Freiheit (kein OASIS, kein LUGAS-Limit, keine Einsatzbeschränkung).
OASIS-Sperre umgehen — rechtliche und persönliche Konsequenzen
Offshore-Casinos ohne deutsche Lizenz sind nicht an OASIS angebunden. OASIS (Gemeinsame Spielersperrdatei der Länder) wird vom Regierungspräsidium Darmstadt geführt und ist für alle GGL-lizenzierten Anbieter verpflichtend. Wer sich bei OASIS sperren lässt (Selbstsperre) oder gesperrt wird (Fremdsperre durch Angehörige oder Behörden), kann bei keinem legalen deutschen Casino, keiner Spielhalle, keiner Wettannahmestelle und keinem Lotto-Shop mehr spielen. Die Sperre gilt bundesweit, Mindestdauer 1 Jahr, Aufhebung nur auf schriftlichen Antrag mit Identitätsnachweis.
Offshore-Casinos prüfen OASIS nicht — wer dort gesperrt ist, kann bei Instant Casino, Golden Panda, GoldSpin, Playio oder Instaspin trotzdem spielen. Das wird von einigen als „Vorteil“ dargestellt. Die Realität ist komplexer:
Rechtliche Konsequenzen: Das Spielen bei einem nicht lizenzierten Anbieter ist in Deutschland nicht strafbar für den Spieler. Der GlüStV richtet sich an Anbieter, nicht an Endnutzer. Wer als OASIS-gesperrter Spieler bei einem Offshore-Casino spielt, begeht keine Straftat. Allerdings: Wenn Rückforderungsklagen laufen (siehe oben), kann das Ignorieren einer OASIS-Sperre als „bewusster Rechtsverstoß“ gewertet werden — manche Gerichte sehen darin ein Mitverschulden, das Rückforderungsansprüche mindert oder ganz entfallen lässt. Die Rechtsprechung ist uneinheitlich.
Persönliche Konsequenzen: OASIS-Sperren existieren meist aus gutem Grund — Selbstsperre wegen Spielsucht, Fremdsperre wegen finanzieller Überforderung. Wer die Sperre bei Offshore-Casinos umgeht, umgeht auch den Schutzmechanismus, den er selbst (oder Angehörige) eingerichtet hat. Das Risiko: unkontrollierter weiterer Verlust, Verschuldung, soziale und gesundheitliche Folgen. Offshore-Casinos bieten keine Spielerschutzmaßnahmen — kein Einzahlungslimit, keine Spielpause, keine verpflichtende Beratung.
Wettbewerber stellen „kein OASIS“ als technische Zusatzfunktion dar. Die rechtlichen und persönlichen Risiken — Mitverschulden bei der Rückforderung, Verschärfung einer Spielsucht — fehlen komplett. Dieses Spannungsverhältnis zwischen Freiheit und Schutz wird hier erstmals substanziell behandelt.
Gewinne und Steuern — was das Finanzamt sieht und was nicht
Ein Punkt, den fast alle Vergleichsseiten übergehen: Was passiert steuerlich, wenn bei einem Anbieter ohne deutsche Lizenz tatsächlich ein größerer Gewinn anfällt? Die Grundregel ist zunächst entlastend. Gewinne aus Glücksspiel sind für Privatpersonen in Deutschland einkommensteuerfrei, weil sie nicht unter die sieben Einkunftsarten des Einkommensteuergesetzes fallen. Es handelt sich um Zufallserträge, nicht um Einkünfte aus einer Erwerbstätigkeit. Das gilt unabhängig davon, ob der Anbieter eine GGL-Lizenz hält oder in Curaçao sitzt — die Steuerfreiheit hängt an der Natur des Gewinns, nicht an der Lizenz des Betreibers. Auch die 5,3-prozentige Abgabe auf Spieleinsätze, die legale deutsche Anbieter abführen müssen, ist eine Steuer des Betreibers und keine des Spielers.
Die Einschränkung beginnt dort, wo aus dem Spiel eine planmäßige Tätigkeit wird. Wer nachweisbar berufsmäßig spielt — typischerweise diskutiert bei Poker mit belegbarer Struktur, Übung und Gewinnerzielungsabsicht — kann in die Gewerblichkeit rutschen und wird dann steuerpflichtig. Für den klassischen Automaten- oder Roulettespieler ist dieser Fall praktisch ausgeschlossen, weil hier kein Geschicklichkeitsanteil vorliegt, an dem sich eine Erwerbstätigkeit festmachen ließe. Steuerpflichtig werden dagegen Erträge aus dem Gewinn: Wer 40.000 Euro auszahlen lässt und das Geld anlegt, versteuert die Zinsen oder Kursgewinne ganz normal über die Abgeltungsteuer.
Praktisch relevanter als die Steuerpflicht ist die Nachweisfrage. Eine größere Auszahlung von einem Offshore-Anbieter landet als Eingang auf dem deutschen Girokonto — und die Hausbank ist nach dem Geldwäschegesetz verpflichtet, auffällige Eingänge zu prüfen. Bei ungewöhnlich hohen oder wiederholten Zahlungen aus dem Ausland fragt die Bank nach der Mittelherkunft; bleibt die Antwort aus, kann sie eine Verdachtsmeldung abgeben. Wer dann keine Belege hat, steht schlecht da: Das Finanzamt darf bei ungeklärter Herkunft eine Schätzung vornehmen und den Betrag als steuerpflichtige Einkünfte behandeln, bis der Spieler das Gegenteil belegt. Die Steuerfreiheit des Gewinns nützt nichts, wenn sich nicht zeigen lässt, dass es überhaupt ein Gewinn war.
Daraus folgt eine unspektakuläre, aber wichtige Empfehlung: Spielverlauf und Zahlungen dokumentieren. Kontoauszüge des Spielerkontos, Auszahlungsbestätigungen und die Korrespondenz mit dem Betreiber sollten gesichert werden, solange das Konto noch besteht — Offshore-Betreiber schalten Zugänge ohne Vorwarnung ab, und mit dem Zugang verschwindet die Historie. Bei Kryptoauszahlungen kommt hinzu, dass zwischen Gewinn und Euro-Gutschrift ein Tausch liegt: Steigt der Kurs zwischen Auszahlung und Umtausch, ist die Differenz ein privates Veräußerungsgeschäft und innerhalb der einjährigen Haltefrist oberhalb der Freigrenze steuerpflichtig — anders als der Spielgewinn selbst. Genau diese Trennung zwischen steuerfreiem Gewinn und steuerpflichtigem Kursertrag übersehen die meisten Spieler, die ihre Auszahlung in Bitcoin entgegennehmen.
FAQ: Kann ich Verluste bei einem „Casino ohne SCHUFA-Abfrage“ zurückfordern?
Antwort: Ja, theoretisch. Die rechtliche Grundlage ist § 134 BGB — Verträge mit nicht lizenzierten Anbietern sind nichtig, gezahltes Geld kann zurückgefordert werden. Viele deutsche Gerichte haben Spielern recht gegeben. Allerdings: Offshore-Casinos haben keine Vermögenswerte in Deutschland, Vollstreckung im Lizenzland ist praktisch unmöglich. Einige Spieler erhalten Vergleichszahlungen, andere nicht. Verjährungsfrist: 10 Jahre. Der BGH hat 2024 die Frage dem EuGH vorgelegt (Az. C-440/23) — das Urteil steht aus.
FAQ: Sind Offshore-Casinos illegal in Deutschland?
Antwort: Ja, das Anbieten von Online-Casino-Spielen ohne deutsche GGL-Lizenz ist nach dem Glücksspielstaatsvertrag 2021 verboten. Allerdings: Das Spielen bei einem solchen Anbieter ist nicht strafbar für den Spieler. Die Rechtslage richtet sich an Betreiber, nicht an Endnutzer. Risiko für Spieler: kein Rechtsschutz, keine Einlagensicherung, Rückforderung möglich aber schwer durchsetzbar, bei OASIS-Sperre eventuell Mitverschulden bei Klagen.
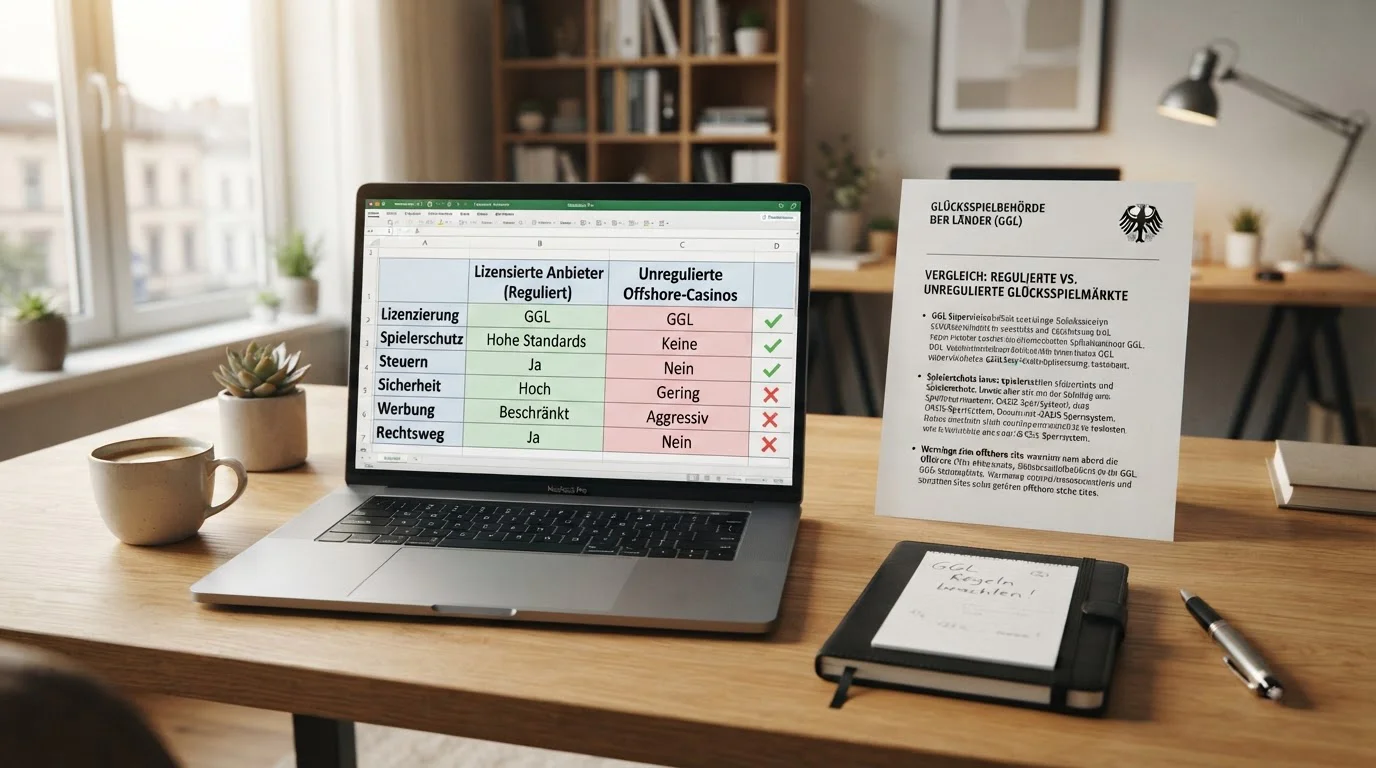
GGL-lizenzierte Casinos vs. Offshore-Casinos — der direkte Vergleich
| Merkmal | GGL-Lizenz (legal in DE) | Offshore (Curaçao/Anjouan) |
|---|---|---|
| Lizenz | GGL (Gemeinsame Glücksspielbehörde der Länder, Halle) | Curaçao Gaming Control Board, Anjouan Gaming |
| Rechtsstatus | Legal in Deutschland | Illegal (Anbieten verboten, Spielen nicht strafbar) |
| OASIS-Anbindung | Ja (verpflichtend) | Nein |
| LUGAS-Limit | Ja (€1.000/Monat deutschlandweit) | Nein |
| Einsatzlimit pro Dreh | €3 bis €5 (je nach Spiel, seit 1. Juli 2026) | Unbegrenzt (€10, €50, €100+ möglich) |
| Willkommensbonus | Nein (verboten seit 1. Juli 2021) | Ja (typisch 100 % bis €500–€7.500) |
| Spielauswahl | Eingeschränkt (nur GGL-konforme Spiele, keine Tischspiele live vor 1. Juli 2024) | Vollständig (alle Spielautomaten, alle Tischspiele, alle Anbieter) |
| PayPal | Teilweise (sehr selten seit 2023) | Nein (PayPal arbeitet nicht mit Offshore-Casinos) |
| Krypto-Zahlungen | Nein (nicht vorgesehen) | Ja (Bitcoin, Ethereum, Litecoin, USDT) |
| Rechtsschutz | Ja (GGL-Beschwerdestelle, deutsche Gerichte) | Nein (nur Lizenzgeber, praktisch wirkungslos) |
| Einlagensicherung | Ja (getrennte Treuhandkonten) | Nein (Guthaben ungeschützt) |
| Rückforderung | Nicht anwendbar (legales Spiel) | Möglich (§ 134 BGB, aber schwer durchsetzbar) |
| Spielerschutz | Hoch (Limits, Pausen, Sperren, Beratung) | Minimal bis nicht vorhanden |
Tabelle zeigt alle relevanten Unterscheidungsmerkmale auf einen Blick — Wettbewerber listen nur 3 bis 5 Punkte. Die Vollständigkeit (Limits, Rechtsschutz, Rückforderung, Einlagensicherung) fehlt komplett in TOP-10-Vergleichen.
Fazit — SCHUFA-Mythos, echte Freiheit und reale Risiken
Die Suche nach „Online-Casinos ohne SCHUFA-Auskunft“ basiert auf einem Missverständnis — kein Casino in Deutschland prüft Bonität, weder legal noch offshore. Die SCHUFA ist eine Auskunftei für Kreditwürdigkeit, nicht für Glücksspielverhalten. Was Spieler tatsächlich suchen: Casinos ohne OASIS-Anbindung, ohne LUGAS-Einzahlungslimit, ohne Einsatzbeschränkung, ohne deutsches Regelkorsett. Diese Freiheit existiert — aber ausschließlich bei Offshore-Casinos mit Curaçao- oder Anjouan-Lizenz.
Fünf konkrete Optionen erfüllen diese Anforderungen (Stand August 2026): Instant Casino, Golden Panda, GoldSpin, Playio und Instaspin. Jeder dieser Anbieter akzeptiert deutsche Spieler, prüft weder OASIS noch LUGAS, bietet Willkommensboni, unbegrenzte Einsätze und volle Spielauswahl. Die Kehrseite: kein Rechtsschutz, keine Einlagensicherung, kein Zugang zu deutschen Gerichten, Rückforderungsrisiko für Anbieter (und Auszahlungsrisiko für Spieler), fehlender Spielerschutz.
Der legale GGL-Markt ist „ohne SCHUFA“, aber mit OASIS, LUGAS, Einsatzlimits und ohne Willkommensbonus. Wer nur spielen will, ohne dass SCHUFA-Einträge entstehen (sie entstehen nie), kann legal spielen. Wer OASIS umgehen will, findet keine legale Option.
Zahlung und Anonymität: Offshore-Casinos akzeptieren Krypto (Bitcoin, Ethereum), aber KYC wird bei Auszahlung fast immer verlangt. „Anonymes Casino“ ist ein Werbeversprechen — die Anonymität endet bei der ersten Auszahlung. PayPal funktioniert nicht, weil der Dienst eine lokale Lizenz voraussetzt.
Rechtliche Risiken: Verluste bei Offshore-Casinos können nach § 134 BGB zurückgefordert werden (10-jährige Verjährung), aber Durchsetzung ist schwierig. BGH-Vorlage an EuGH (Az. C-440/23) steht aus — Urteil könnte Rückforderungsrecht grundlegend ändern. OASIS-Sperre umgehen ist nicht strafbar, kann aber bei Rückforderungsklagen als Mitverschulden gewertet werden.
Empfehlung: Wer sich für Offshore-Casinos entscheidet, sollte sich der Risiken bewusst sein — kein staatlicher Schutz, kein Rechtsweg, volles Ausfallrisiko. Wer Spielerschutz braucht (Einzahlungslimits, Sperren, Beratung), sollte bei GGL-lizenzierten Anbietern bleiben — auch wenn die Bedingungen restriktiv sind. Die Suche nach „ohne SCHUFA“ endet nicht bei der SCHUFA — sie endet bei der Frage: Freiheit oder Sicherheit?
Casinos ohne Lizenz & anonym – schnelle Auszahlung
Inhalt erstellt vom Team «schnellecasinoauszahlung.com»